Salário Indireto: guia profissional e prático para benefícios
Este guia explica como funciona o Salário Indireto e como ele se aplica às práticas de remuneração por benefícios. Em termos objetivos, discute a distinção entre parcelas salariais e vantagens oferecidas ao trabalhador, os impactos no planejamento financeiro e na gestão de compliance. Ao longo do texto, você encontrará critérios para avaliar benefícios, riscos e respostas a dúvidas frequentes.
1) O que é Salário Indireto e por que importa na gestão de remuneração
Salário Indireto é o conjunto de benefícios e vantagens oferecidos ao trabalhador que, embora não se apresentem necessariamente como salário “em dinheiro”, compõem a remuneração total em sentido amplo e podem afetar decisões de políticas de pessoas. Na prática, empresas usam esses componentes para aumentar atratividade, reduzir rotatividade e melhorar condições de trabalho, enquanto o trabalhador avalia o “valor real” do pacote como um todo.
Ao mesmo tempo, a expressão “salário indireto” costuma ser usada de modo amplo no mercado, mas a gestão de remuneração exige precisão: o que para a área de RH é “benefício”, para a conformidade pode ser “parcela de natureza remuneratória” caso o desenho e as condições de concessão aproximem aquele valor de uma contraprestação pelo trabalho. Esse ponto é especialmente relevante quando existem impactos tributários, trabalhistas, previdenciários e até mesmo negociações coletivas.
Do ponto de vista profissional, a importância do tema está em dois pilares: (i) entender o que entra ou não como verba remuneratória, (ii) mapear riscos trabalhistas e tributários associados a cada parcela. Em outras palavras, o Salário Indireto não é apenas “benefício”; é uma engrenagem de gestão que precisa de critérios claros, controles e documentação.
Uma compreensão madura do tema também ajuda a evitar desalinhamentos internos. É comum que pessoas confundam benefícios com incentivos “comunicacionais” (por exemplo, promessa informal de suporte) ou tratem vantagens com critérios vagos como se fossem universais. Quando a regra é vaga, a prática acaba sendo interpretada de forma variável, o que aumenta o risco de passivos e contestações.
Por fim, há uma dimensão estratégica: o pacote de Salário Indireto é um dos meios mais eficazes de reduzir custos sociais e individuais do trabalhador (como gastos com alimentação, saúde e deslocamento), o que pode melhorar bem-estar e produtividade. Ainda assim, essa estratégia precisa ser sustentável e alinhada ao orçamento e às metas de pessoas.
2) Contexto objetivo: como o mercado costuma estruturar remuneração com benefícios
Em políticas modernas de pessoas, a remuneração raramente se resume a um valor fixo. Frequentemente há uma composição com camadas planejadas para diferentes objetivos: segurança financeira, reconhecimento por desempenho, atração e retenção, cobertura de riscos sociais e adaptação às necessidades do trabalhador e da família.
De forma simplificada, é possível observar uma divisão típica em:
- Remuneração direta (por exemplo, salário mensal, adicionais e outras parcelas reconhecidas como pagamento pelo trabalho).
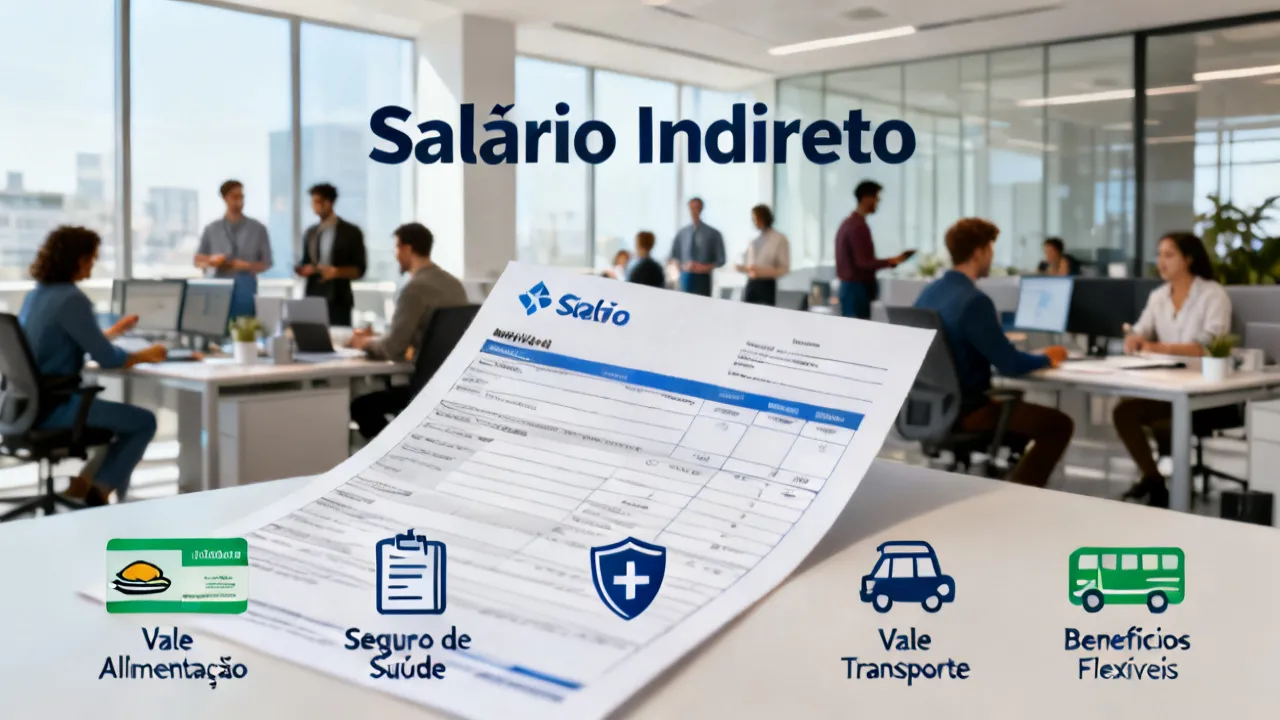
- Remuneração indireta (benefícios e vantagens, que podem incluir itens relacionados a alimentação, saúde, transporte, educação, mobilidade, bem-estar e outros programas internos).
O Salário Indireto aparece justamente nesse segundo bloco. No entanto, a forma como cada benefício é desenhado e executado influencia se ele será percebido como mero incentivo ou se, em determinadas circunstâncias, pode ser tratado com efeitos semelhantes aos do salário para fins legais. Por isso, o “como” importa tanto quanto o “o quê”.
Em muitos ambientes corporativos, existem três “camadas” funcionais dentro do que o mercado chama de benefício:
- Camada de proteção: plano de saúde, programas de assistência, apoio psicológico, cobertura para situações imprevistas.
- Camada de suporte ao cotidiano: vale-refeição, vale-alimentação, refeitório, vale-transporte, subsídios de deslocamento.
- Camada de desenvolvimento: treinamentos, apoio educacional, subsídio para cursos, trilhas de carreira.
Mesmo quando todos esses itens são chamados de “benefícios”, cada camada carrega uma lógica diferente e um nível diferente de risco de conformidade, especialmente quando existe previsibilidade de valor (como se fosse um adicional fixo) ou quando o benefício é concedido sem critérios e sem finalidade claramente atrelada à função.
Além disso, há o fenômeno da “customização”: empresas frequentemente adaptam o pacote por senioridade, localidade ou política de mercado. Essa prática pode ser positiva para atração, mas precisa ser governada para garantir consistência e rastreabilidade. Sem governança, a personalização vira exceção, e a exceção vira terreno fértil para questionamentos sobre natureza remuneratória.
3) Visão de especialista: critérios para avaliar “valor” e “aderência” do Salário Indireto
Como analista de práticas de remuneração e conformidade, eu recomendaria que organizações avaliem cada benefício em três dimensões: finalidade, condições de acesso e forma de execução/documentação. Essa abordagem reduz ambiguidade e cria uma “lente” replicável para auditoria interna e revisão por consultores.
Dimensão 1 — Finalidade e desenho do benefício
O benefício existe para atender uma necessidade específica (alimentação, saúde, deslocamento) ou tem caráter claramente retributivo? Quanto mais o benefício se aproxima de uma contrapartida fixa ao trabalho, maior a necessidade de cuidado na conformidade.
Exemplo prático: um programa de assistência psicológica com regras de acesso e finalidade ligada ao bem-estar e suporte emocional tende a ser tratado de forma diferente de uma parcela paga de modo mensal e automática, cujo valor seria equivalente a uma parte do salário e cuja regra não exige vínculo com finalidade (ou exige, mas é tão ampla que na prática se torna “mais dinheiro para todos”).
Dimensão 2 — Condições de acesso
A regra é igual para todos? Há elegibilidade por cargo, jornada ou desempenho? Existem metas de uso? Critérios objetivos tendem a reduzir ambiguidade.
Quando o acesso é universal e incondicional, o risco não é automático, mas aumenta a necessidade de demonstrar que a finalidade não é retributiva. Se, por outro lado, o acesso é extremamente restrito ou depende de “negociação” individual, a prática pode gerar desigualdade e, ao mesmo tempo, criar narrativa de “pagamento disfarçado” caso a organização não consiga explicar a razão operacional e a regra do benefício.
Dimensão 3 — Forma de execução e documentação
Registros de elegibilidade, política interna, termos de adesão, campanhas, auditorias e comunicação ao empregado devem existir. Sem documentação, a avaliação tende a ficar vulnerável.
Documentação não é burocracia por si só; ela funciona como prova do desenho e da execução. Em investigações internas ou discussões externas, o “papel” e o “feito na prática” precisam conversar. Se a política diz que o benefício é para alimentação, mas a prática mostra que o reembolso permite qualquer finalidade indistintamente (por exemplo, despesas sem relação), a empresa perde consistência para defender a natureza do benefício.
Uma abordagem útil é construir um “dossiê do benefício” (um conjunto de documentos) que contenha: política, justificativa de finalidade, descrição do funcionamento, regras de elegibilidade, evidências de controle (logs e aprovações), comunicação ao empregado e exemplos de utilização. Com isso, a empresa consegue manter consistência mesmo quando há troca de time de RH ou mudança de liderança.
4) Exemplos comuns de benefícios associados ao Salário Indireto (com atenção à natureza de cada um)
Embora cada país e cada acordo possam ter particularidades, em empresas costuma-se observar benefícios que o público associa ao conceito de Salário Indireto. Em termos gerais, eles podem ser agrupados assim, considerando que cada item requer análise própria:
- Alimentação: vale-refeição, vale-alimentação, refeitórios geridos pela empresa.
- Saúde: plano de saúde, odontológico e programas de assistência.
- Transporte: auxílios de deslocamento e passes.
- Bem-estar e qualidade de vida: programas que incluem consultas, atividades, suporte e, às vezes, acompanhamento por profissionais.
- Desenvolvimento: apoio educacional e treinamentos.
Observação importante: a nomenclatura “benefício” não determina automaticamente o tratamento jurídico. O que decide é a natureza do benefício, como é implementado e em que condições é disponibilizado. Por isso, a avaliação deve ser feita com base em regras aplicáveis e no desenho do programa.
A seguir, vale detalhar alguns exemplos comuns para mostrar “onde” a conformidade costuma se concentrar.
Alimentação
Benefícios de alimentação podem ser oferecidos com maior ou menor risco dependendo do modelo de concessão, da existência de restrições de uso e da lógica de finalidade. Programas com cartões aceitos em categorias específicas (por exemplo, alimentação) e regras de uso alinhadas tendem a ser mais defensáveis. Já “adiantamentos” ou créditos que funcionam como substituição direta do salário, com liberdade de uso e frequência semelhante à folha, costumam chamar mais atenção para eventual natureza remuneratória.
Saúde
Planos de saúde e odontológicos, além de assistência psicológica, geralmente guardam relação com proteção e redução de riscos pessoais. Ainda assim, o desenho importa. Por exemplo: um plano com regras claras, contratação formal com operadora e elegibilidade vinculada a critérios de emprego tende a ser melhor estruturado. Ao contrário, se existe “indenização” mensal sem vínculo com cuidado de saúde, ou se o benefício é convertido em pagamento livre, o risco de entendimento remuneratório aumenta.
Transporte
Auxílio transporte pode ser mais sensível quando a empresa paga valor em espécie ou cria um “crédito” que, na prática, se confunde com aumento salarial. Por isso, recomenda-se que a política seja clara sobre objetivo (mobilidade e deslocamento), regra de elegibilidade e forma de comprovação ou controle quando necessário.
Bem-estar e qualidade de vida
Atividades, acompanhamento e suporte costumam ser menos “financeiramente discretos”, mas podem gerar controvérsia se forem incorporados como complementos fixos sem relação com finalidade. Programas que exigem participação estruturada, metas de uso, eventos regulares e que sejam administrados como iniciativas (não como parcela fixa) tendem a ser mais consistentes.
Desenvolvimento
Treinamentos e programas de educação podem ser desenhados de modo a atender finalidade do trabalho (formação para execução de atividades) ou de desenvolvimento pessoal. Em ambos os casos, recomenda-se governança: critérios de elegibilidade, trilhas e aprovações. Também é relevante evitar “bolsas” com lógica indistinguível de remuneração variável fixa.
Um ponto transversal: se um benefício é concedido de forma automática mensal, sem controle de elegibilidade real, sem justificativa de necessidade e com pouca diferenciação operacional, ele pode se aproximar de “substituição salarial”. Por isso, o desenho deve manter a ligação com a finalidade e com a gestão de pessoas.
5) Como o Salário Indireto impacta planejamento financeiro e percepção do trabalhador
Do ponto de vista do trabalhador, o pacote de Salário Indireto influencia diretamente:
- Orçamento mensal: benefícios de alimentação e transporte podem reduzir gastos diretos, liberando renda para outras prioridades.
- Risco e previsibilidade: assistência e saúde tendem a amortecer impactos financeiros em situações imprevistas.
- Decisão de permanência: em processos seletivos, a experiência de benefícios pode ser decisiva ao lado do salário direto, principalmente para candidatos que valorizam estabilidade e qualidade de vida.
Na prática, muitos trabalhadores traduzem o benefício em “quanto eu deixo de pagar do meu bolso”. Essa percepção é crucial porque define como o pacote é avaliado: às vezes, uma diferença de salário direto parece menor do que uma melhoria relevante nos benefícios. Esse comportamento é ainda mais visível em regiões com custo de vida alto, onde transporte e alimentação têm peso significativo no orçamento.
Para a empresa, esses impactos têm relação com:
- Custos de pessoas: benefícios são custo recorrente e exigem gestão, projeção e controle de elegibilidade. Pequenas mudanças podem causar efeito grande no custo total.
- Engajamento e retenção: políticas consistentes ajudam a reduzir churn e melhorar clima, sobretudo quando há percepção de justiça e previsibilidade.
- Conformidade e governança: programas mal desenhados aumentam risco de passivos e retrabalho. Também podem gerar conflitos internos: gestores prometem benefícios “por fora”, e depois RH precisa corrigir.
Do ponto de vista financeiro, é importante considerar que Salário Indireto costuma ter “custo escondido” na operação: gestão de fornecedores, atendimento, processamento de reembolsos, custos administrativos, suporte a elegibilidade e auditoria. Esses itens precisam ser considerados no orçamento e nos indicadores.
Além disso, há o componente de sensibilidade: benefícios costumam ser valorizados com intensidade diferente conforme o perfil do empregado (por exemplo, empregados com filhos tendem a valorizar saúde e assistência; empregados em deslocamento valorizam transporte; empregados recém-contratados ou estudantes valorizam desenvolvimento). Se a empresa não segmenta ou não explica o desenho, pode gerar a percepção de que o pacote é “desigual” ou “injusto”. A governança deve lidar tanto com a conformidade quanto com a experiência do empregado.
Por isso, ao planejar o Salário Indireto, a empresa deve integrar:
- Estratégia de remuneração total (como benefícios complementam salário e metas);
- Saúde financeira do programa (custo atual e custo futuro);
- Jornada de comunicação (o que é oferecido, como funciona e quais são limites);
- Conformidade (políticas e documentação).
6) Tabela comparativa: referência prática para desenhar e auditar benefícios
| Critério | O que verificar na prática | Condições/atenções típicas |
|---|---|---|
| Finalidade do benefício | Qual problema o benefício resolve (alimentação, saúde, mobilidade)? | Se houver caráter retributivo com previsibilidade semelhante a salário, revise o desenho. |
| Regra de elegibilidade | Cargos, jornada, lotação e critérios objetivos estão documentados? | Evite regras vagas; defina políticas e mantenha atualização. |
| Periodicidade e forma de concessão | O benefício é concedido com padrão definido? | Concessões ad hoc podem gerar interpretações indevidas; formalize processos. |
| Comunicação ao empregado | O trabalhador entende como funciona e quais são limites? | Termos e comunicados devem ser claros; mantenha histórico. |
| Governança e trilha de auditoria | Há controles internos e evidências da execução? | Sem documentação, avaliações internas e externas ficam frágeis. |
| Ajustes e revisões | Existem revisões periódicas do programa? | Benefícios que mudam sem justificativa elevam risco operacional. |
Para tornar essa tabela mais “operável”, a empresa pode transformar cada critério em uma checklist operacional. Por exemplo: “Finalidade” pode exigir um texto de justificativa no documento do programa; “Elegibilidade” pode exigir uma matriz de cargo x elegibilidade; “Comunicação” pode exigir exemplos de comunicações formais; “Governança” pode exigir auditoria anual e logs; “Ajustes” pode exigir um processo formal de alteração (com aprovações e comunicação).
Em auditorias internas, essa tabela funciona como mapa: se algum indicador não estiver bem, a equipe sabe onde focar. Essa metodologia também ajuda em revisões com jurídico/contabilidade, porque cria linguagem comum entre RH, áreas financeiras e compliance.
7) Fonte e base normativa (como referência de leitura e conformidade)
Como boas práticas de governança, muitas empresas consultam a legislação trabalhista e orientações oficiais relacionadas a remuneração, natureza de parcelas e benefícios. Para referência, recomenda-se verificar:
- Fontes governamentais e publicações oficiais sobre regras de remuneração e benefícios.
- Guias e estudos de órgãos e entidades reconhecidas que tratam de planejamento de RH e conformidade.
- Entidades setoriais e documentos técnicos, quando disponíveis.
Embora as regras exatas variem por país, estado e acordos coletivos, há um princípio recorrente: a análise da natureza do benefício tende a considerar a finalidade, a forma de concessão e a existência (ou não) de caráter contraprestativo. Em muitos contextos, também há reflexos em encargos (tributários e previdenciários), além de impactos em cálculos de determinadas verbas.
Uma forma madura de lidar com essa dependência normativa é estabelecer uma rotina de revisão regulatória. Por exemplo:
- Revisão anual do arcabouço aplicável ao portfólio de benefícios;
- Atualização imediata quando houver mudança legal ou interpretações relevantes;
- Auditoria de execução (se a política escrita está sendo aplicada).
Outro aspecto prático é integrar jurídico/contabilidade ao ciclo de mudanças: antes de lançar um novo benefício, planejar como ele será comunicado, operacionalizado e contabilizado. Esse “trabalho preventivo” costuma reduzir custos e retrabalho, além de fortalecer a defesa documental do programa.
Se você quiser, eu posso ajustar o texto ao seu país/estado específicos, para alinhar o conteúdo às regras locais mais comuns (basta me informar a localização). Também é possível adaptar para regras de convenções coletivas do trabalho do setor, caso existam particularidades relevantes.
8) Guia passo a passo: como implementar e monitorar um programa de Salário Indireto
Para evitar decisões improvisadas e reduzir ambiguidades, um fluxo prático pode seguir estas etapas. A ideia aqui não é apenas “criar benefício”, mas construir um sistema: desenhar, documentar, operar, monitorar e ajustar.
- Mapeie o que será “benefício” e o que será “pagamento”
Defina, por escrito, a intenção de cada parcela. Se houver dúvida sobre natureza, trate como ponto de auditoria antes de implantar. Uma prática útil é criar uma matriz “parcela x natureza” com suporte de jurídico/contabilidade. - Desenhe regras de acesso com critérios objetivos
Estabeleça elegibilidade por critérios claros (cargo, localidade, jornada, participação em políticas internas). Documente a lógica e mantenha consistente com a operação. Para reduzir risco, evite critérios vagos do tipo “a critério da liderança” sem políticas internas claras. - Defina limites operacionais e uso
Para benefícios ligados a consumo/uso, determine regras de utilização e controles (por exemplo, categorias permitidas, políticas de reembolso, limites, e prazos). Quando aplicável, defina mecanismos para prevenir “uso fora da finalidade” e trate exceções com registro formal. - Padronize processos de concessão
Evite concessões manuais frequentes. Padronize aprovação, registro e manutenção. Se houver exceções inevitáveis, crie fluxo formal de autorização, com justificativa, evidência e aprovação por instância definida. - Crie trilha de evidências
Mantenha política interna, comunicados, termos de adesão, atas/registro de decisões, auditorias e logs de implementação. Uma trilha de evidências bem construída reduz risco em discussões futuras e também facilita onboarding de novas equipes. - Treine liderança e RH
Garanta que gestores compreendam a diferença entre “reconhecimento” e “benefício” e saibam o que pode ou não ser prometido informalmente. O treinamento deve incluir exemplos do que é “oferta institucional” e do que é “concessão informal”, pois a linha pode ser confundida. - Monitore indicadores e revise periodicamente
Avalie adesão, custo por empregado, satisfação e riscos. Atualize o programa quando ocorrer mudança relevante na estratégia ou no ambiente regulatório. Inclua no monitoramento indicadores de uso e de conformidade (por exemplo, auditoria de reembolsos e checagem de elegibilidade). - Institua governança de mudanças
Qualquer ajuste relevante (valor, regra, elegibilidade, forma de pagamento) deve passar por aprovação e documentação. Crie um processo com responsáveis, prazos e comunicação ao empregado, para evitar “mudanças silenciosas”.
Para reforçar a operacionalização, algumas empresas adotam um ciclo de governança do tipo “PCDA” (Planejar, Executar, Checar, Agir). Em benefícios, “Checar” inclui não apenas indicadores de custo e adesão, mas também “checar aderência” ao desenho (se a execução segue a política).
Além disso, quando existe plataforma (sistema de benefícios), a empresa pode configurar controles automatizados. Por exemplo: elegibilidade por cargo e jornada no cadastro, bloqueio de concessão indevida, e rastreamento de eventos que geram auditoria. Controles de sistema reduzem risco humano e aumentam previsibilidade.
9) Condições e requisitos recomendados (checklist de prontidão)
Para sustentar um programa de Salário Indireto com consistência, considere cumprir requisitos mínimos. Esse checklist ajuda a estruturar o programa de forma defensável e auditável:
- Política interna vigente e aprovada. O documento deve descrever finalidade, elegibilidade, regras, limites, responsabilidades e processo de concessão.
- Critérios de elegibilidade formalizados e acessíveis ao time. Idealmente, uma matriz de cargos/jornadas/locais simplifica a gestão e reduz interpretações.
- Registros de concessão e evidências de execução. Inclua logs do sistema, aprovações e trilha documental.
- Comunicação transparente sobre o funcionamento e limites. Comunicação não é só “informar”; é alinhar expectativas e reduzir ruídos.
- Revisão periódica com base em custos e aderência. Planeje uma cadência (por exemplo, anual) e uma cadência extraordinária para mudanças regulatórias ou contratuais.
- Canal de dúvidas para reduzir interpretações pessoais. O canal deve registrar perguntas e respostas para construir consistência.
Quando esses pontos são atendidos, o programa tende a ser mais previsível, auditável e alinhado às expectativas de compliance. Mas é importante notar: checklist não substitui análise de natureza. Ele garante que o programa está “operando corretamente” e que existe prova. A análise de natureza é outra camada, que avalia se aquele benefício, pela forma como é desenhado e executado, se mantém no campo de benefício e não se confunde com contraprestação.
Para aprimorar ainda mais o nível de prontidão, recomenda-se criar uma “contabilidade gerencial” do programa: acompanhar custo total (incluindo administração e suporte), variação por headcount, e custo por tipo de elegível. Isso permite que a empresa não apenas gerencie compliance, mas também preserve sustentabilidade financeira.
Outro requisito que costuma ser negligenciado é o alinhamento com cultura e comunicação do desempenho. Se o trabalhador entende que benefício é “algo que vai por esforço individual” ou “por desempenho” sem regra institucional, a empresa pode enfrentar expectativas crescentes e pressão por aumento de valor. A governança deve ser clara: benefício tem finalidade e regra; reconhecimento pode ter variável, mas deve ser tratado como tal.
10) FAQs — Perguntas frequentes sobre Salário Indireto
10.1 O Salário Indireto é sempre tratado como salário?
Não necessariamente. Em geral, o tratamento depende da natureza do benefício e do desenho do programa, incluindo condições de concessão, finalidade e documentação. Por isso, a análise deve ser feita caso a caso. Uma mesma categoria (por exemplo, auxílio alimentação) pode ser tratada de forma diferente conforme regras de uso, limites e desenho.
10.2 Quais benefícios costumam entrar na discussão de Salário Indireto?
Normalmente, entram no debate benefícios ligados a alimentação, saúde e transporte, além de programas internos. Ainda assim, cada benefício precisa ser avaliado individualmente. Outros itens, como apoio a educação, instrumentos para home office, reembolso de despesas e programas de bem-estar, também podem gerar questionamentos a depender do modelo.
10.3 Como evitar riscos ao oferecer benefícios como parte do pacote?
O ponto central é governança: regras claras, elegibilidade objetiva, processos padronizados, comunicação transparente e manutenção de evidências de implementação. Além disso, é recomendável revisar o portfólio periodicamente e integrar jurídico/contabilidade ao desenho e às mudanças.
10.4 Posso alterar um benefício depois que ele é concedido?
É possível, mas mudanças devem ser formalizadas, justificadas e comunicadas com antecedência e critério, respeitando regras aplicáveis e acordos internos. Revisões sem governança elevam risco e podem criar percepções de quebra de promessa, o que impacta clima e retenção.
10.5 O que fazer quando empregados interpretam benefício como “salário”?
Faça uma revisão do programa e da comunicação. Se houver ambiguidade no texto, nos critérios ou na execução, corrija. Em paralelo, documente a finalidade e registre o desenho do benefício. Também vale investigar a origem da interpretação: às vezes, a causa está em linguagem vaga, pagamentos parecidos com folha ou promessa informal feita por liderança.
10.6 Existe um “preço” padrão para benefícios de Salário Indireto?
Não existe um preço universal. O custo depende de negociação, volume, operadoras/fornecedores, elegibilidade e desenho do programa. O ideal é precificar com base em cotações e contratos, e acompanhar custo real de uso. A empresa deve também prever inflação de custo médico, variação de uso e efeitos sazonais em alimentação e transporte.
10.7 Como escolher um fornecedor para benefícios?
Analise reputação, capacidade operacional, transparência contratual, histórico de atendimento e aderência a políticas. Exija documentação e alinhe SLAs e regras de elegibilidade. Avalie também a qualidade dos relatórios de uso e elegibilidade, porque isso influencia auditoria e gestão.
10.8 Como medir se o programa de Salário Indireto está funcionando?
Você pode monitorar adesão, custo por empregado, satisfação (por pesquisas), retenção e indicadores de clima, além da avaliação de compliance (auditorias e consistência documental). Como complemento, avalie métricas de “uso correto”: por exemplo, taxa de elegibilidade atendida, taxa de reembolsos aprovados conforme regra, e tempo de processamento de solicitações.
10.9 O que fazer quando há mudança de regra sem atualizar políticas internas?
Atualize imediatamente a política interna, registre a decisão (incluindo data de vigência) e comunique o empregado. Sem isso, a empresa fica vulnerável porque a execução pode contradizer o documento, e a documentação é a base para defesa. Além disso, mantenha histórico de versões das políticas para que auditorias possam verificar quando e como mudanças foram feitas.
10.10 Benefícios para home office entram na conversa de Salário Indireto?
Podem entrar, dependendo do modelo. Equipamentos, subsídios e reembolsos precisam ser desenhados com finalidade e regras claras. Se um valor vira pagamento livre e recorrente sem controle ou sem vinculação à finalidade de trabalho, o risco de interpretação remuneratória pode aumentar. Quando houver compra de equipamento, recomenda-se documentar a finalidade, a política de uso e a relação com a execução das atividades.
10.11 Como lidar com benefícios para terceiros (dependentes, parceiros, etc.)?
É essencial definir elegibilidade e critérios objetivos. Se a empresa estende benefícios a dependentes, precisa formalizar regras, formas de comprovação e limites. A falta de governança pode causar inconsistências e ampliar risco documental. Também é importante alinhar comunicação e processo para evitar solicitações informais e exceções recorrentes sem registro.
10.12 Programas de incentivo e campanhas podem virar Salário Indireto?
Podem, se forem oferecidos de modo repetitivo, com caráter previsível e “sem vínculo com finalidade”, ou se funcionarem como substituição de remuneração. Incentivos com natureza clara (por desempenho, metas e premiação) devem ser desenhados como variável e governados de forma coerente com sua natureza. Benefícios “de campanha” precisam de documentação sobre regras, elegibilidade e evento gerador.
11) Considerações finais: Salário Indireto como política estratégica, não só “benefício”
Quando a empresa trata o Salário Indireto como política estratégica, com desenho cuidadoso, documentação e governança, os benefícios deixam de ser apenas um item do pacote e passam a funcionar como instrumento de gestão de pessoas. Para trabalhadores, isso se traduz em previsibilidade, transparência e uma melhor leitura do valor total do emprego. Para as organizações, resulta em maior controle, menos improviso e mais segurança na execução.
É importante entender que o benefício, quando bem estruturado, resolve problemas reais: reduz custos do cotidiano, protege o trabalhador diante de imprevistos, melhora bem-estar e contribui para a experiência do empregado. Contudo, quando é mal desenhado, ele pode criar expectativas indevidas, gerar desigualdades percebidas e aumentar risco de passivos. Por isso, a gestão de Salário Indireto deve estar integrada à estratégia de remuneração total e à conformidade.
Uma forma de consolidar essa visão é tratar cada benefício como “um produto” interno, com ciclo de vida: criação, implantação, comunicação, operação, auditoria e melhoria contínua. Isso significa pensar em governança, tecnologia, atendimento, evidências e indicadores. A empresa que adota esse modelo cria uma base sólida para responder a auditorias, mudanças regulatórias e demandas internas.
Também é recomendável estabelecer um “modelo de decisão” para RH: antes de incluir um benefício em um pacote, avaliar finalidade, elegibilidade e execução; em seguida, verificar documentação e governança. Esse modelo reduz subjetividade e fortalece a consistência entre unidades.
Se você me disser o contexto (setor, porte da empresa e o tipo de benefícios que deseja estruturar), posso ajudar a transformar este guia em um roteiro ainda mais direcionado, com critérios de elegibilidade, trilha de auditoria e modelo de comunicação interna. Também posso sugerir estruturas de políticas, templates de matriz de elegibilidade e um plano de monitoramento com indicadores de adesão e conformidade.
-
1

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments